Atradius Atrium
Přihlášení do inovativního online systému, který vám poskytne vše, co potřebujete pro správu vaší pojistné smlouvy.

 Česká republika
 Austrálie
 Belgie
 Brazil
 Bulharsko
Česká republika
 Čína
 Dánsko
 Finsko
 Francie
 Hongkong
 Indie
 Irsko
 Itálie
 Japonsko
 Kanada
 Litva
 Maďarsko
 Mexiko
 Německo
 Nizozemsko
 Norsko
 Nový Zéland
 Polsko
 Portugal
 Rakousko
 Řecko
 Rumunsko
 Singapur
 Skupina
 Slovensko
 Slovinsko
 Spain
 Spojené arabské emiráty
 Spojené království
 Spojené státy americké
 Švédsko
 Švýcarsko
 Turecko
Po růstu světové produkce základních kovů o 4,7 % v minulém roce by měl růst v roce 2026 výrazně zpomalit na 0,5 %. V regionu Asie a Tichomoří se tempo růstu sníží na 1,5 %, hlavně kvůli výrazně pomalejšímu vývoji v Číně, která se podílí téměř polovinou na světové produkci základních kovů. V Evropě se po poklesu v letech 2024 a 2025 očekává pouze velmi mírný růst o 0,2 %. Důvodem jsou vysoké ceny energií, silná konkurence a dopady amerických cel. Naproti tomu v Severní Americe by měla výroba kovů a oceli zrychlit na růst 2,7 %.
V roce 2027 očekáváme opětovné zrychlení růstu světové produkce kovů a oceli na 4 %. Podpořit by jej měla vyšší průmyslová výroba a stavební aktivita. Významným faktorem bude také rozvoj umělé inteligence, investice do elektromobility, bateriových technologií a elektrických zařízení, zejména v Číně. To by mělo zvýšit poptávku po základních kovech, především po neželezných kovech.
Produkce železa a oceli poroste letos pouze o 2,1 %, než se v roce 2027 tempo zvýší na 3,8 %. Ocelářský sektor však stále trpí nadbytečnými výrobními kapacitami. V Číně pokračující krize realitního trhu dále snižuje poptávku po oceli a tlačí na ceny. Situaci komplikují i obchodní bariéry. USA uplatňují na ocel 50% clo a Evropská unie zavádí další ochranná opatření, například omezení bezcelních dovozních kvót a vyšší cla nad jejich rámec. Výsledkem je stále více rozdělený světový trh s ocelí. Obchodní toky budou i nadále narušovány nadbytečnou kapacitou a nerovnoměrnou státní podporou.
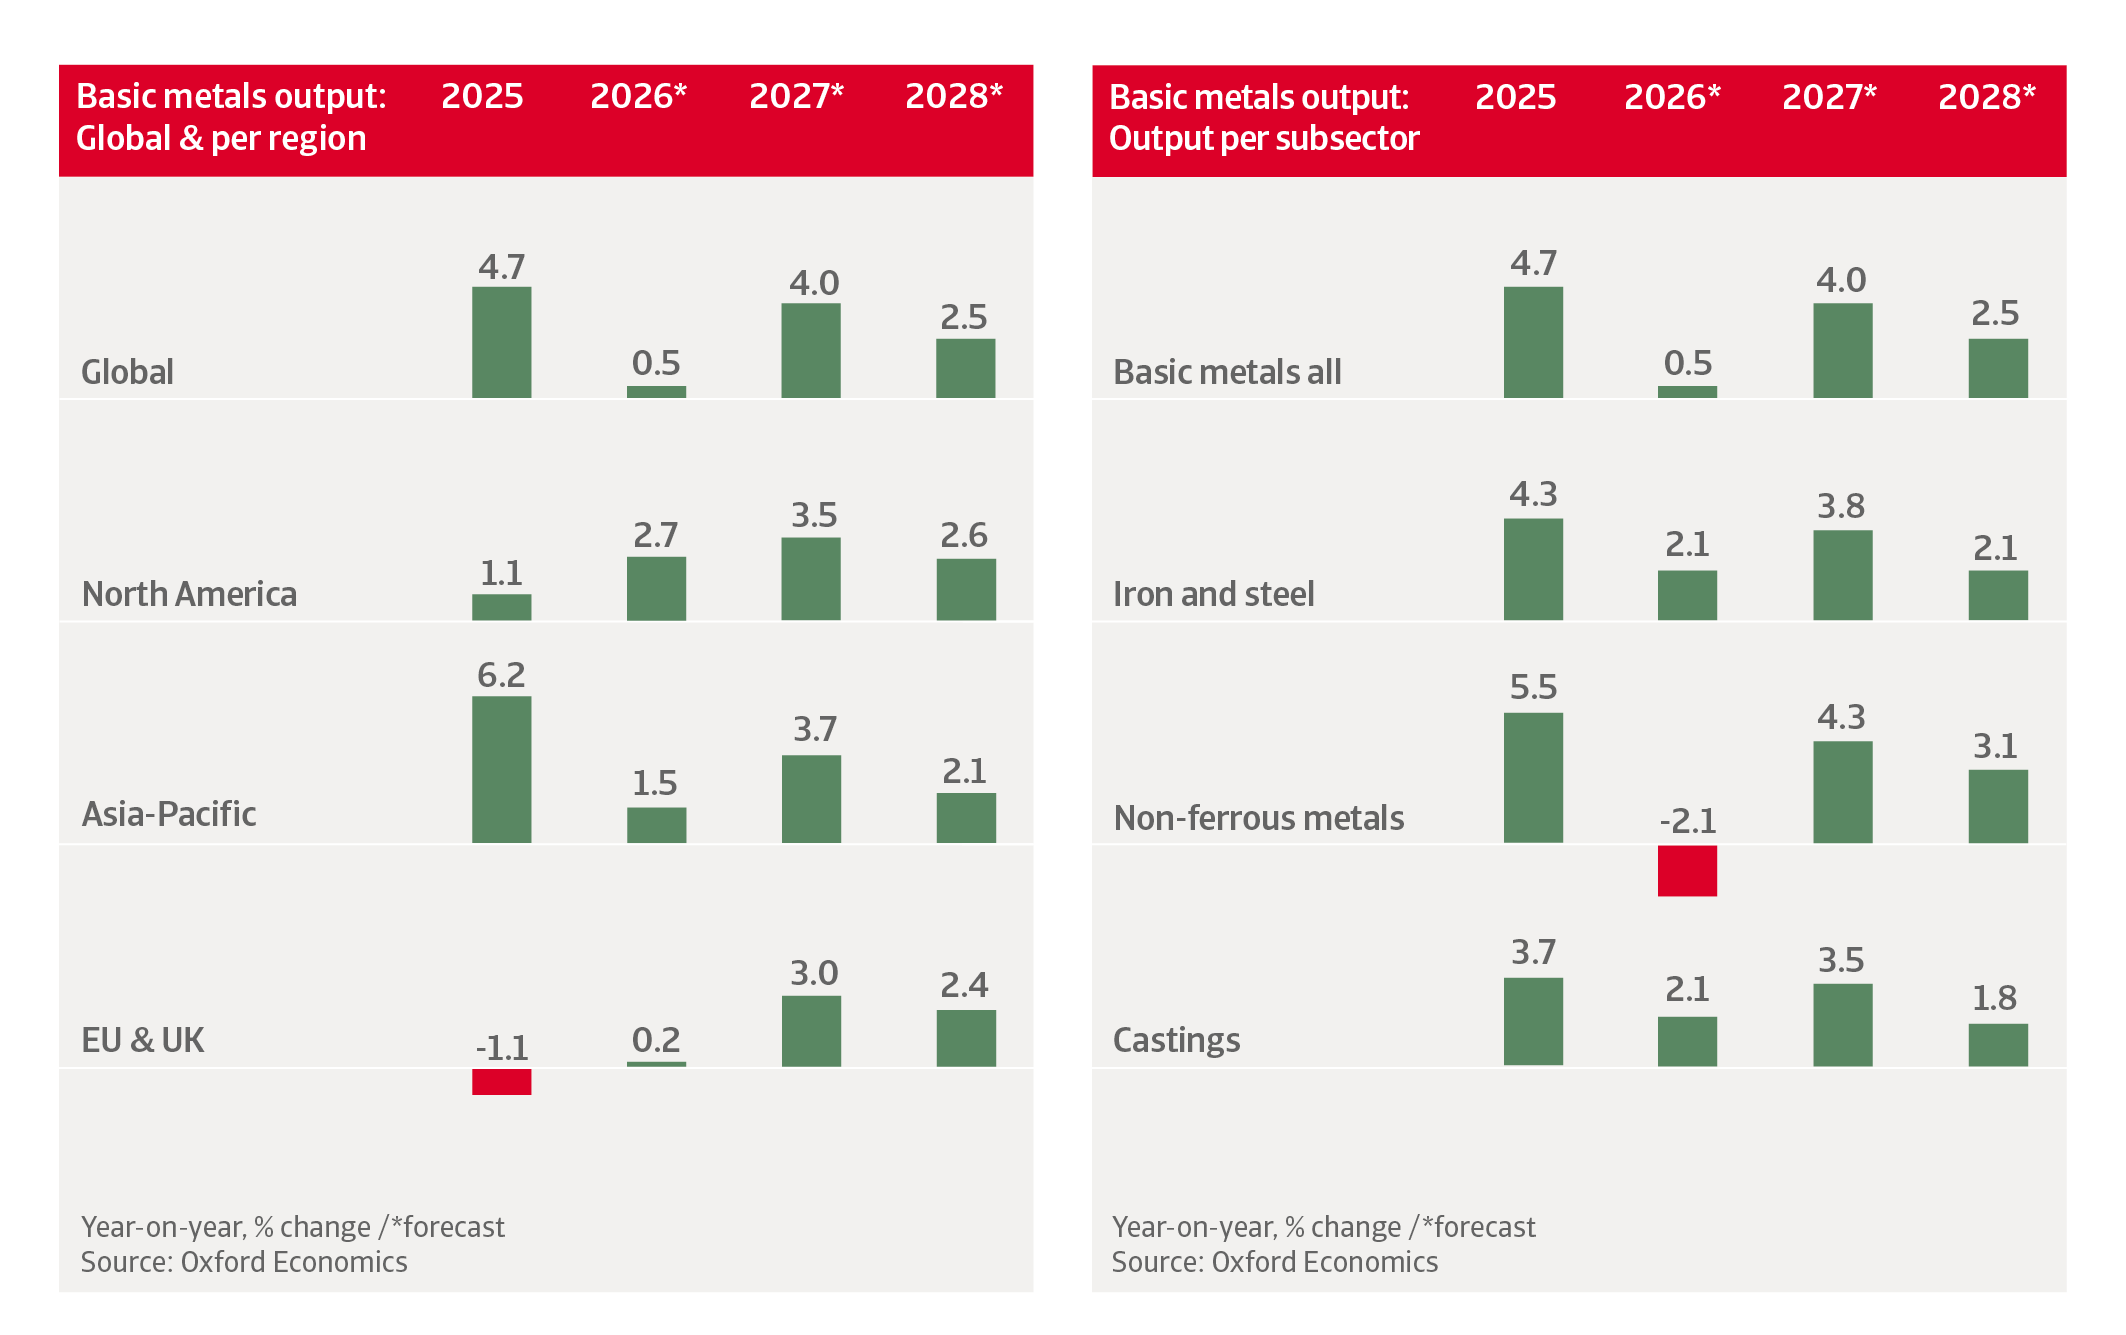
Výroba neželezných kovů by měla po růstu o 4,1 % v roce 2025 letos zpomalit na přibližně 2 %. V roce 2027 se však očekává opětovné zrychlení růstu na zhruba 3 %. Hlavním důvodem současného zpomalení je nejistota na světových trzích a omezení dodávek některých surovin. Napětí a vojenský konflikt v oblasti Perského zálivu ovlivnily především trh s hliníkem. Země regionu jsou významnými výrobci tohoto kovu a jakékoliv narušení výroby nebo dopravy má okamžitý dopad na ceny po celém světě. Omezené dodávky vedly ke zdražení hliníku a dalších neželezných kovů. Ve střednědobém horizontu budou poptávku podporovat investice do obnovitelných zdrojů energie, elektromobility, bateriových technologií a datových center. Tyto sektory spotřebovávají značné množství mědi, hliníku, niklu a dalších průmyslových kovů.
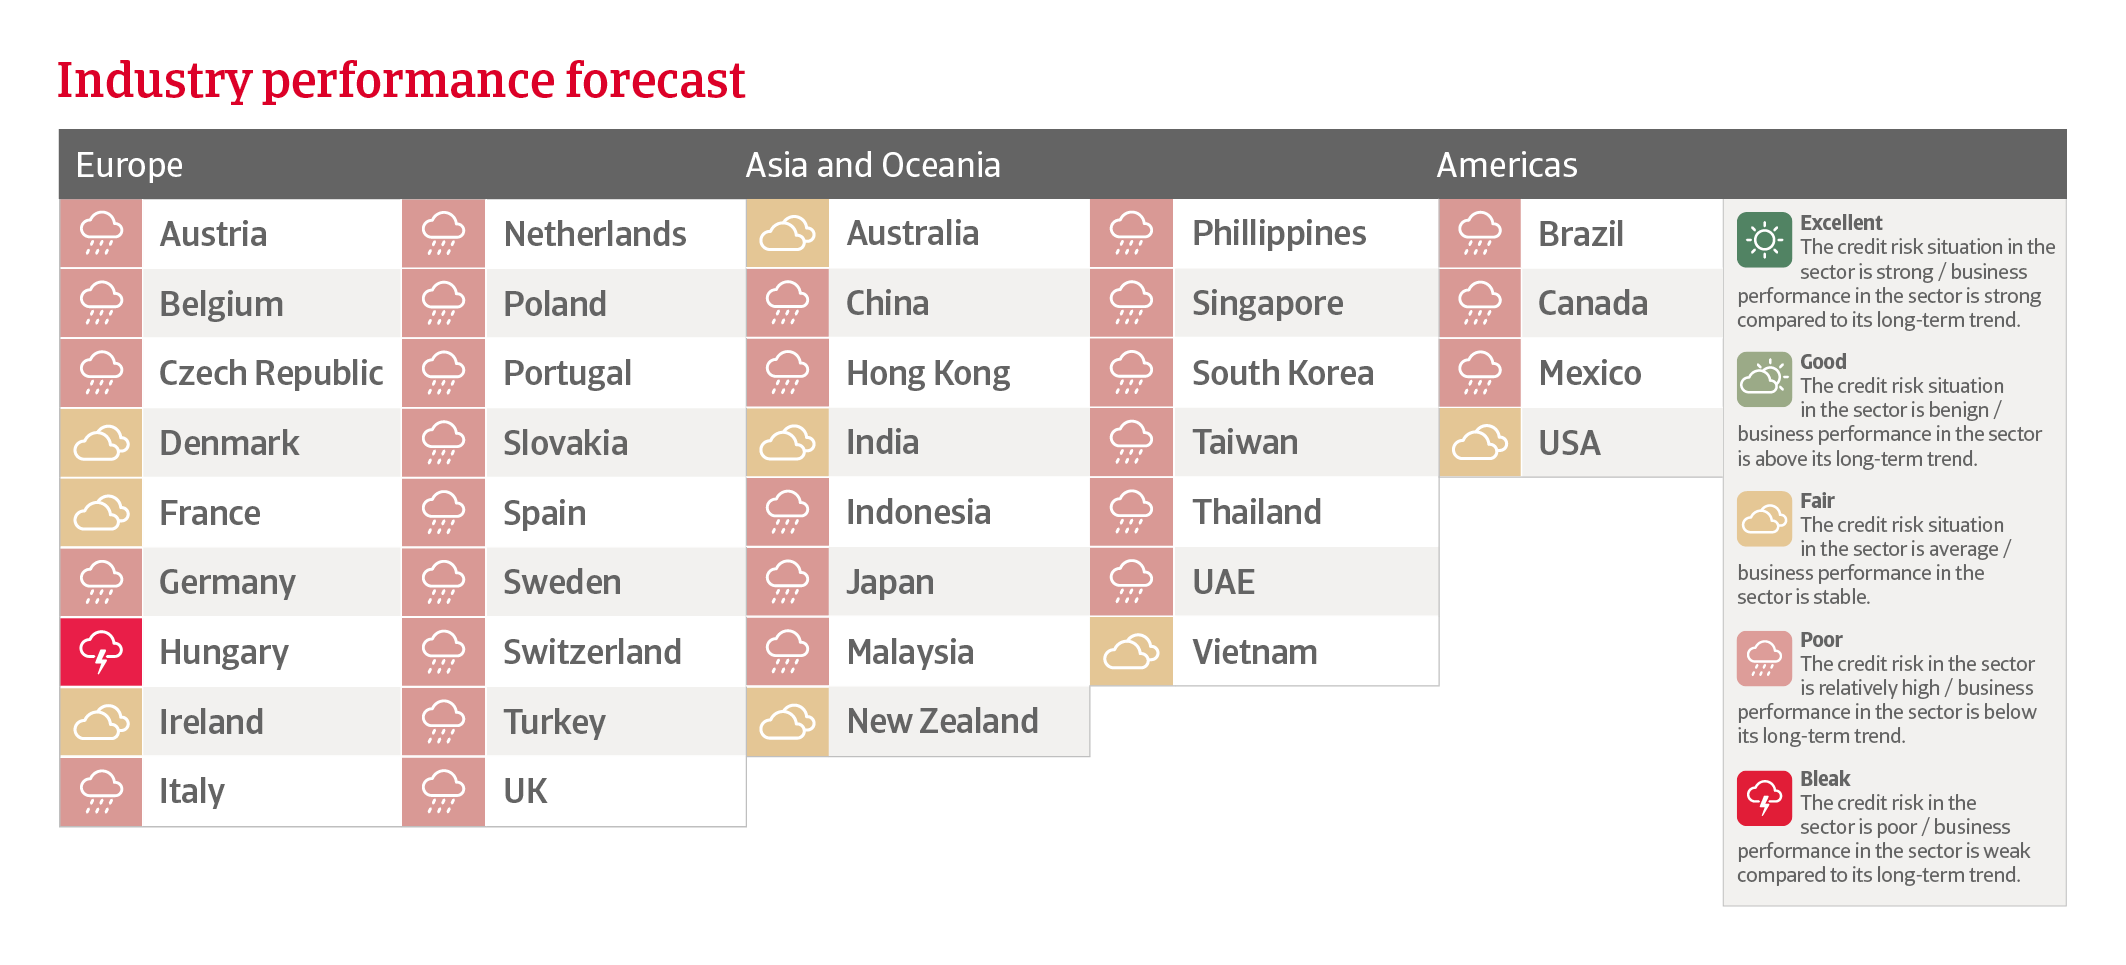
Americký ocelářský průmysl letos těží z kombinace silné domácí poptávky a vysokých dovozních cel. Investice do infrastruktury, energetických projektů a výstavby datových center vytvářejí stabilní odbyt pro domácí výrobce. Dodatečnou podporu přineslo zvýšení cel na dovoz oceli. Domácí producenti tak získali lepší ochranu před levnější zahraniční konkurencí, což se pozitivně promítá do objemu výroby i ziskovosti. Další růst podporují investice spojené s rozvojem umělé inteligence, výrobou polovodičů, modernizací přenosových sítí a přechodem na nové energetické zdroje. Díky tomu zůstává výhled amerického trhu příznivý i pro rok 2027.
U servisních center využívajících finanční páku, zpracovatelů a společností závislých na dovozu existuje vyšší úvěrové riziko v důsledku rostoucí potřeby provozního kapitálu.
Obecně zle řící, že riziko je v USA vyšší u zadlužených servisních center, zpracovatelů a společností závislých na dovozu, které čelí zvýšeným potřebám provozního kapitálu, omezené likviditě nebo potížím s přenesením vyšších nákladů na zákazníky.
Kanadský sektor kovů a oceli čelí složitějším podmínkám než jeho americký protějšek. Významná část výroby směřuje na export do Spojených států, a právě americká obchodní opatření negativně ovlivňují konkurenceschopnost kanadských producentů. Výroba i ziskovost proto zůstávají pod tlakem. Největší problémy mají společnosti, které jsou na americkém trhu nejvíce závislé a nemají dostatečně diverzifikované odbytiště. Přesto se neočekává výrazné zhoršení situace. Stabilní domácí ekonomika a pokračující investice do infrastruktury by měly pomoci zmírnit negativní dopady obchodních bariér.
Čína zůstává největším producentem i spotřebitelem oceli na světě, ale tempo růstu výroby se výrazně zpomaluje. Hlavním důvodem je pokračující slabost realitního sektoru, který tradičně představuje jeden z největších zdrojů poptávky po ocelových výrobcích. Mnoho developerských projektů je pozastaveno nebo zrušeno, což snižuje spotřebu stavební oceli. Současně zůstávají výrobní kapacity velmi vysoké, takže na trhu vzniká přebytek nabídky. Ten vytváří tlak na pokles cen a zhoršuje ziskovost výrobců. Vláda se snaží hospodářství podporovat prostřednictvím investic do infrastruktury, výroby elektromobilů a moderních technologií. Tyto segmenty však zatím nedokážou plně nahradit výpadek poptávky ze stavebnictví.
Indický trh patří mezi nejsilnější růstové příběhy v globálním ocelářství. Rychlá industrializace, urbanizace a rozsáhlé investice do infrastruktury vytvářejí dlouhodobě vysokou poptávku po oceli a dalších průmyslových kovech. Růst podporují také vládní programy zaměřené na rozvoj dopravy, energetiky a výrobních kapacit. Díky tomu zůstávají vyhlídky sektoru velmi pozitivní jak pro rok 2026, tak pro následující období.
Po poklesu výroby v roce 2025 se japonský sektor kovů a oceli postupně stabilizuje. Očekává se pouze mírné zlepšení, protože domácí poptávka zůstává relativně slabá a firmy nadále čelí vysokým provozním nákladům. Zpomalení ekonomiky navíc omezuje investiční aktivitu v průmyslu i stavebnictví. Výrobci se snaží reagovat zvyšováním efektivity, modernizací výroby a zaměřením na výrobky s vyšší přidanou hodnotou. Pozitivním faktorem jsou investice do technologií, energetické transformace a modernizace infrastruktury, které vytvářejí dodatečnou poptávku po speciálních druzích oceli a dalších průmyslových kovech. Výhled pro následující období je spíše stabilní než výrazně růstový. Hlavními riziky zůstávají náklady na energie, vývoj světového obchodu a geopolitická nejistota.
Země jihovýchodní Asie pokračují v rozšiřování výrobních kapacit v hutnictví a ocelářství. Významné investice směřují především do Indonésie, Vietnamu, Malajsie a dalších rychle rostoucích ekonomik regionu. Cílem je uspokojit rostoucí domácí poptávku i posílit exportní možnosti. Růst výroby však zároveň vede k intenzivnější konkurenci mezi výrobci. Vyšší nabídka na trhu vytváří tlak na ceny a snižuje marže. Především menší společnosti mohou mít problém udržet ziskovost v prostředí stále silnější konkurence.
V odvětví železa a oceli mají přetrvávající celosvětová nadprodukce a neustálé výkyvy cen značný negativní dopad na marže v celém regionu.
Přesto zůstává tento region jedním z nejperspektivnějších trhů. Dlouhodobě ho podporuje rychle rostoucí populace, rozvoj průmyslu, urbanizace a rozsáhlé infrastrukturní projekty. To vytváří dobré podmínky pro stabilní poptávku po oceli i dalších průmyslových kovech.
Evropský ocelářský sektor nadále čelí náročným podmínkám. Vysoké ceny energií zůstávají významnou konkurenční nevýhodou oproti výrobcům v jiných regionech světa. Vedle toho působí tlak také slabší ekonomický růst a nejistý vývoj průmyslové výroby v řadě evropských zemí. Evropská unie však postupně posiluje ochranu domácího trhu. Vedle stávajících ochranných opatření se více uplatňuje také mechanismus CBAM (uhlíkové vyrovnání na hranicích), který má zajistit spravedlivější konkurenční podmínky mezi evropskými a zahraničními výrobci.
Omezení dovozů a vyšší celní ochrana pomáhají stabilizovat evropský trh. Navzdory tomu zůstává růst omezený a většina výrobců pokračuje v důsledné kontrole nákladů a investic. Z dlouhodobého pohledu by poptávku měly podporovat investice do energetické transformace, elektrifikace dopravy, obnovitelných zdrojů energie a modernizace infrastruktury. Tyto projekty budou vyžadovat značné množství oceli i neželezných kovů.
Očekává se, že oživení poptávky po oceli v roce 2027 bude v jednotlivých odvětvích a zemích velmi nerovnoměrné.
Vyšší výdaje na obranu v EU budou mít na spotřebu oceli jen omezený přímý dopad, protože výrobní kapacity pro obrněná vozidla a další vojenskou techniku jsou stále omezené. Významnější může být nepřímý efekt díky investicím do továren, průmyslových budov a strojního vybavení. Německé programy podpory infrastruktury a obrany by měly od roku 2027 poptávku dále podpořit, jejich realizaci však mohou brzdit administrativní a kapacitní překážky.
U neželezných kovů bude vývoj cen nadále ovlivňovat především nabídka. Trh s hliníkem zůstává citlivý na možné výpadky dodávek z Blízkého východu a na vysoké ceny energií v Evropě, což může vést k růstu cen i přirážek.
Německo jako největší evropský výrobce oceli zažilo v posledních letech obtížné období. Slabší průmyslová výroba, vysoké náklady na energie a nižší investiční aktivita negativně ovlivnily poptávku po kovových výrobcích. V roce 2026 se očekává mírné oživení. Ke zlepšení by mělo přispět postupné zotavení průmyslu a stabilizace některých klíčových odběratelských odvětví. Výraznější růst však zatím není pravděpodobný. Finanční situace části firem zůstává napjatá. Některé podniky stále čelí vysokému zadlužení a slabší ziskovosti. Riziko platební neschopnosti je proto ve srovnání s předchozími lety nadále zvýšené. Významným tématem zůstává dekarbonizace výroby oceli. Přechod na ekologičtější technologie bude vyžadovat rozsáhlé investice, které mohou v krátkodobém horizontu dále zatěžovat hospodaření firem.
Britský sektor kovů a oceli nadále čelí náročnému podnikatelskému prostředí. Výroba i poptávka zůstávají relativně slabé a růst brzdí kombinace vysokých nákladů, omezených investic a přetrvávající ekonomické nejistoty. Firmy se potýkají zejména s vyššími cenami energií a opatrným přístupem odběratelů k novým investicím. To omezuje ochotu podniků rozšiřovat výrobu a realizovat větší rozvojové projekty. Přestože se v některých segmentech objevují známky stabilizace, celkový výhled zůstává spíše utlumený. Významnější oživení bude pravděpodobně záviset na zlepšení ekonomického prostředí a růstu průmyslové aktivity.
Očekáváme, že počet insolvencí v odvětví kovů a oceli ve Velké Británii zůstane v nadcházejících šesti měsících na vysoké úrovni.
Kompletní zprávu si můžete stáhnout níže v sekci související dokumenty.
Chcete-li zjistit, jak posílit svou vlastní strategii v oblasti úvěrového rizika, kontaktujte nás a zjistěte, jak vám můžeme pomoci udržet si náskok.
Kontaktujte nás
Vyloučení odpovědnosti


